Crenças limitantes sobre dinheiro são ideias aprendidas que influenciam suas decisões financeiras antes mesmo de você perceber. Elas não determinam magicamente quanto você ganha, mas podem fazer você evitar oportunidades, cobrar menos, gastar sem consciência, permanecer em situações ruins ou desistir depois do primeiro fracasso.
O problema é que uma crença repetida durante anos começa a parecer verdade. Você deixa de questioná-la e passa a organizar sua vida ao redor dela. Neste artigo, eu quero ajudar você a reconhecer essas frases, entender o comportamento que elas sustentam e construir uma resposta prática, sem pensamento positivo vazio e sem negar as dificuldades reais da vida.
O que são crenças limitantes sobre dinheiro
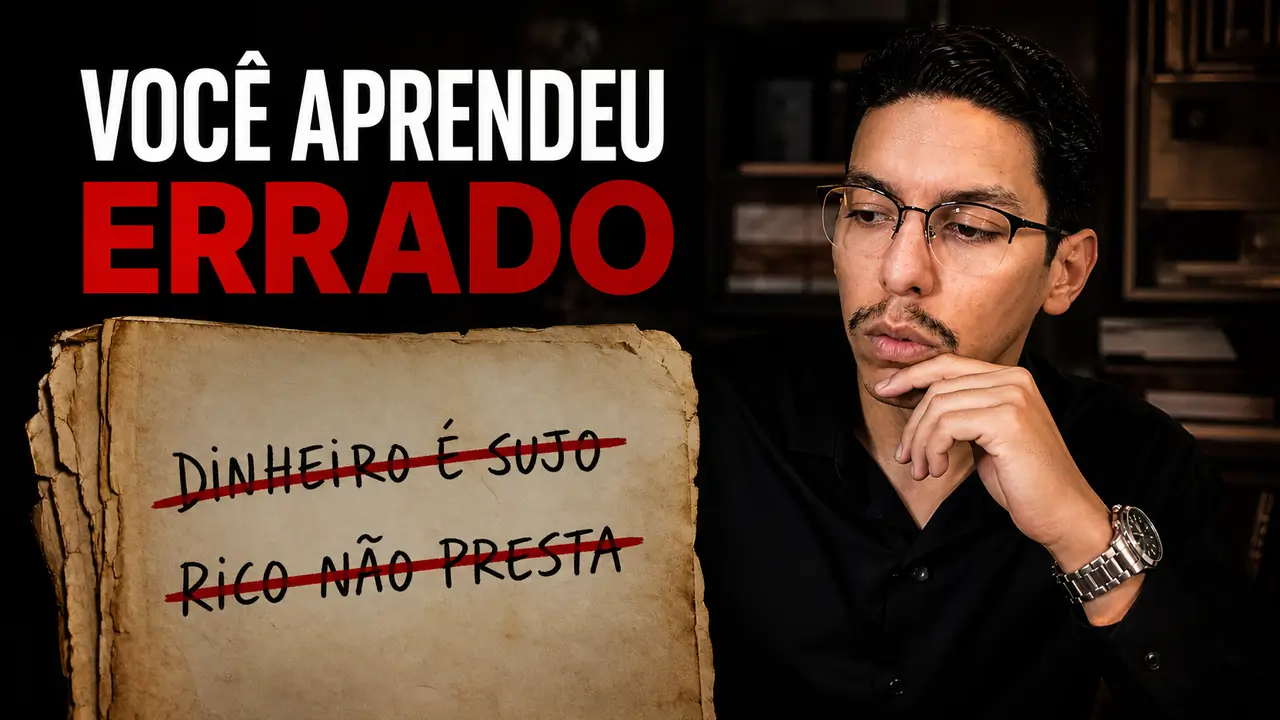
Crenças limitantes sobre dinheiro são interpretações rígidas que reduzem as possibilidades que você consegue perceber e considerar. Frases como “dinheiro é sujo”, “rico não presta”, “ganhar dinheiro é muito difícil” ou “eu nunca vou conseguir” podem se transformar em filtros para escolhas profissionais e financeiras.
Uma crença não precisa ser dita em voz alta para influenciar você. Ela pode aparecer como desconforto ao cobrar, medo de negociar salário, vergonha de falar sobre finanças ou impulso de gastar rapidamente tudo o que recebe.
Pesquisadores usam a expressão money scripts para descrever crenças sobre dinheiro que se formam a partir de experiências familiares, culturais e emocionais. Um estudo publicado no Journal of Financial Therapy identificou grupos de crenças ligados à evitação, adoração, status e vigilância em relação ao dinheiro. O ponto importante não é decorar essas categorias. É compreender que a relação com o dinheiro envolve significados, emoções e comportamentos, não apenas contas matemáticas.
O Portal do Investidor também explica que decisões financeiras recebem influência de vieses cognitivos, estados emocionais, experiências formativas e socialização familiar. Isso ajuda a entender por que duas pessoas, diante de uma situação parecida, podem tomar decisões completamente diferentes.
Como as crenças financeiras se formam
As primeiras crenças sobre dinheiro costumam nascer antes de a pessoa ter renda própria. A criança observa discussões, silêncios, compras, dívidas, perdas e comentários feitos pelos adultos. Ela tenta interpretar aquilo com os recursos que possui.
Se ouviu durante anos que dinheiro provoca briga, pode associar prosperidade a conflito. Se viu alguém ser criticado por crescer financeiramente, pode concluir que avançar significa perder pertencimento. Se viveu instabilidade, pode tratar qualquer mudança como ameaça, mesmo quando o cenário atual já não oferece crescimento.
Essas interpretações não são provas universais. São respostas construídas em um contexto específico. O erro começa quando uma conclusão antiga passa a comandar todas as situações novas.
A frase vira emoção
Imagine que você acredita que cobrar mais fará as pessoas rejeitarem você. Antes de apresentar um preço, seu corpo reage. Surge tensão, medo ou culpa. A emoção parece confirmar a crença. Se crescer parece ameaçar seus vínculos ou seus valores, essa reação também pode revelar o medo de prosperar.
Você reduz o valor, oferece mais do que deveria ou evita a conversa. O cliente aceita. Por alguns instantes, você sente alívio. Seu cérebro aprende que recuar evitou um perigo.
A emoção vira decisão
Na próxima oportunidade, o recuo aparece ainda mais rápido. Depois de meses, você olha o faturamento e conclui que o mercado não reconhece seu trabalho. Pode existir uma dificuldade real no mercado. Mas também pode existir um padrão interno impedindo você de testar outra postura.
Perceba a sequência: crença, emoção, decisão e resultado. O resultado reforça a crença inicial, e o ciclo continua.
Sete sinais de crenças limitantes sobre dinheiro
Uma crença financeira aparece com mais clareza no comportamento do que no discurso. Observe se algum destes padrões se repete na sua vida:
Você sente vergonha ou culpa ao falar de preço e remuneração.
Você acredita que pessoas prósperas são necessariamente desonestas.
Você gasta rapidamente quando recebe, como se não conseguisse manter dinheiro disponível.
Você evita olhar extratos, dívidas ou números do próprio negócio.
Você permanece em um trabalho ou projeto sem perspectiva porque qualquer mudança parece perigosa.
Você abandona um plano depois do primeiro erro e usa a queda como prova de incapacidade.
Você deseja crescer, mas ridiculariza toda conversa séria sobre prosperidade.
Um sinal isolado não define quem você é. A pergunta é se existe repetição. Quando a mesma reação aparece em contextos diferentes, vale investigar o que ela está protegendo.
O medo pode estar protegendo o resultado conhecido
O medo nem sempre está tentando destruir você. Muitas vezes, ele está defendendo aquilo que já é conhecido. Mesmo um resultado ruim pode parecer mais seguro do que uma mudança imprevisível.
No vídeo que deu origem a este artigo, eu explico esse mecanismo por meio do apego. Uma pessoa constrói um trabalho, um negócio ou uma rotina com muito esforço. Depois percebe que aquela estrutura chegou ao limite, mas não consegue soltá-la porque o resultado antigo já se misturou à própria identidade.
Ela diz que quer crescer. Ao mesmo tempo, protege tudo o que precisaria ser questionado para crescer.
Isso não significa sair do emprego de forma impulsiva, fazer um investimento sem análise ou abandonar uma fonte de renda. Responsabilidade não é imprudência. O ponto é perceber quando a cautela está sendo usada para esconder uma recusa permanente a aprender, testar e ajustar.
A vida pode ser injusta sem retirar toda a sua capacidade de agir
Reconhecer injustiças não é viver como vítima. Desigualdade, desemprego, abuso, discriminação, falta de acesso e crises econômicas são condições reais. Nenhuma frase motivacional apaga esses fatores.
Também é verdade que entregar toda a capacidade de ação ao contexto pode produzir paralisia. Entre controlar tudo e não poder fazer nada existe um território importante: a parte da realidade sobre a qual você consegue decidir hoje.
Eu não quero que você transforme responsabilidade em culpa. Culpa diz que todo sofrimento foi criado por você. Responsabilidade pergunta qual é o próximo movimento possível dentro das condições que existem.
Talvez você não possa mudar o mercado hoje. Pode, porém, estudar uma habilidade, organizar uma dívida, pedir orientação, renegociar uma condição, testar uma proposta, registrar despesas ou interromper um gasto automático.
Essa distinção é essencial. A crença de impotência diz: “nada do que eu fizer importa”. A responsabilidade possível responde: “eu não controlo tudo, mas preciso usar com consciência a parte que está nas minhas mãos”.
Como mudar crenças limitantes sobre dinheiro
Mudar uma crença financeira exige mais do que repetir uma frase positiva. A transformação começa quando você identifica a crença, testa sua validade e cria experiências concretas que ensinem uma resposta diferente.
1. Registre a frase automática
Escolha uma situação financeira que provoca desconforto. Pode ser cobrar, poupar, investir, vender, negociar ou olhar uma dívida.
Complete a frase: “Quando penso em dinheiro, eu acredito que...”. Não tente escrever algo bonito. Registre o que realmente aparece.
2. Identifique de onde essa ideia veio
Pergunte quando você começou a pensar dessa forma. A frase veio de seus pais, de uma experiência de perda, de um ambiente religioso, de uma humilhação ou de uma decisão que deu errado?
Entender a origem não serve para culpar alguém. Serve para separar uma interpretação antiga de uma lei universal.
3. Observe o comportamento protegido pela crença
Toda crença limitante costuma proteger alguma coisa. “Se eu não tentar, não fracasso.” “Se eu cobrar pouco, não serei rejeitado.” “Se eu gastar agora, não preciso sentir ansiedade olhando o dinheiro.”
Pergunte: o que eu evito fazer quando acredito nessa frase?
4. Procure evidências a favor e contra
Não substitua uma crença negativa por uma fantasia. Faça uma investigação honesta.
Se você acredita que todo rico é desonesto, procure exemplos reais que confirmam e exemplos que contradizem essa conclusão. Se acredita que não consegue aprender finanças, identifique o que já aprendeu em outras áreas difíceis.
Uma crença começa a perder rigidez quando deixa de ser a única explicação possível.
5. Crie uma ação pequena e verificável
A nova crença precisa encontrar comportamento. Escolha um teste que caiba na sua realidade.
Você pode acompanhar gastos por sete dias, conversar sobre remuneração, guardar um valor pequeno, revisar o preço de um serviço ou terminar uma aula antes de comprar outro curso.
O objetivo não é provar que você controla todos os resultados. É criar uma evidência concreta de que consegue responder de uma forma diferente.
6. Repita, avalie e ajuste
Uma ação isolada pode abrir uma possibilidade. A repetição transforma essa possibilidade em referência.
O Banco Central define letramento financeiro pela combinação de conhecimento, atitude e comportamento. Isso reforça um ponto simples: saber o que fazer não basta quando a postura e a prática continuam apontando para o padrão antigo.
Pensamento positivo não substitui educação financeira
Uma relação mais consciente com dinheiro precisa unir estado interno e competência prática. Você pode trabalhar crenças e, ao mesmo tempo, aprender orçamento, crédito, juros, risco, reserva e planejamento.
Pensar melhor sem olhar números pode manter a desorganização. Olhar números sem compreender emoções pode produzir um plano tecnicamente correto que você nunca consegue sustentar.
Essa integração é o caminho mais responsável. Se quiser aprofundar a relação entre identidade, emoções e decisões, leia também meu artigo sobre mentalidade de prosperidade.
Quando houver dívida complexa, investimento relevante ou decisão com alto risco, procure orientação profissional qualificada. Um artigo pode ajudar você a fazer perguntas melhores. Ele não substitui uma análise individual da sua situação.
Perguntas frequentes sobre crenças limitantes e dinheiro
Quais são as crenças limitantes sobre dinheiro mais comuns?
Entre as mais comuns estão acreditar que dinheiro é sujo, que toda pessoa rica é desonesta, que prosperar afasta você de sua família, que ganhar mais é impossível e que falar de dinheiro demonstra ganância. O efeito depende de como cada crença influencia o comportamento.
Crenças podem deixar uma pessoa pobre?
Crenças não explicam sozinhas a pobreza. Condições econômicas, sociais, familiares e históricas também influenciam renda e oportunidades. As crenças podem afetar decisões dentro desse contexto, como buscar formação, negociar, poupar, assumir riscos ou desistir.
Basta pensar positivo para mudar a vida financeira?
Não. Pensamento positivo sem comportamento, planejamento e aprendizagem não organiza finanças. Uma mudança consistente combina revisão de crenças, educação financeira e ações repetidas.
Como saber se tenho medo de prosperar?
Observe se você deseja crescer, mas recua sempre que precisa cobrar, aparecer, negociar, aprender ou sustentar uma responsabilidade maior. O medo pode aparecer como procrastinação, ironia, perfeccionismo ou apego ao resultado conhecido.
Quanto tempo leva para mudar uma crença sobre dinheiro?
Não existe prazo universal. A mudança depende da origem da crença, da intensidade emocional, do ambiente e da repetição de novas respostas. O melhor indicador não é uma data. É a transformação observável nas decisões.
Você não precisa continuar obedecendo à frase antiga
Uma crença aprendida pode parecer parte da sua identidade. Não é. Ela é uma interpretação que ganhou força pela repetição.
Você não precisa negar a realidade para recuperar sua capacidade de agir. Precisa olhar para o contexto com honestidade, reconhecer o padrão interno e escolher uma resposta possível.
A pergunta que eu deixo é simples: qual frase sobre dinheiro você continua repetindo, e qual decisão ela está tomando no seu lugar?
No vídeo abaixo, eu aprofundo por que relativizar a própria mudança, proteger o resultado antigo e abandonar a prática depois do primeiro fracasso mantém a pessoa presa ao mesmo padrão.